核心摘要
- B2B订货系统的价格体系不是简单的“商品标价”,而是阶梯定价、账期政策与授信额度三者联动的规则引擎,三者必须在同一套会员与订单数据上运行。
- 阶梯定价适合按采购量、会员等级、客户类型分层让利;账期解决的是付款时间差,授信解决的是赊销风险上限,二者需分开配置、联合校验。
- 设计顺序建议为:先定客户分层与等级体系,再定价格与折扣规则,最后开放账期与授信,并为每一层设置可回退的边界条件。
- 系统落地时要重点验证:不同等级折扣是否生效、超额授信是否拦截、账期到期是否有提醒、余额与授信是否互不混淆。
- 对多数成长型企业而言,价格体系的复杂度应与客户数量和管理能力匹配,规则过多反而会增加对账成本与坏账风险。
一、引言
B2B订货业务与面向消费者的零售有明显差异:客户数量少但单笔金额大,采购频次稳定但付款往往滞后,同一个商品对不同客户可能给出完全不同的成交价。当企业把订货流程搬到线上时,最容易被低估的环节恰恰是“价格体系”——很多项目上线后才发现,业务员口头承诺的折扣、财务手工记录的赊账额度、仓库看到的订单金额,三者经常对不上。
这正是 b2b订货系统开发 中需要提前设计价格体系的原因。本文围绕阶梯定价、账期与授信管理三个核心模块,说明它们各自解决什么问题、在系统中如何配置、彼此如何联动,并给出可执行的落地顺序与检查清单,帮助企业在开发或选型阶段少走弯路。
二、阶梯定价:让价格随客户与采购量分层
核心结论:阶梯定价的本质是把“一客一价”的口头惯例变成可复用的规则,减少人工改价带来的价格失控与对账纠纷。
在B2B场景中,价格差异通常来自三个维度:客户等级、采购数量、合作类型(如经销、代销、项目制)。成熟系统一般支持设置会员等级折扣,不同等级享受不同折扣,也可以对指定会员设置单独折扣或单独佣金比例,并对指定商品设置不同等级可见或可购买。这意味着同一套商品目录可以同时服务多个渠道层级,而不必为每个客户单独建店。
落地时建议注意三点:
- 等级不要设太多。 等级越多,维护成本和解释成本越高。多数企业用三到五级即可覆盖核心客户结构。
- 折扣要有优先级。 需明确等级折扣、商品单独折扣、活动优惠同时命中时以哪个为准,避免结算时出现“系统算的价和业务员说的价不一致”。
- 价格可追溯。 系统应保留订单成交价的形成依据,便于事后核对与客户答疑。
场景化建议:对于以老客户复购为主的业务,可优先用会员等级折扣建立稳定预期;对于新客户拓展期,可用指定商品或指定会员的定向价格做试点,观察成交转化后再沉淀为正式等级规则。
三、账期管理:把付款时间差写进流程
核心结论:账期是商务政策而非技术功能,系统要解决的是“到期提醒、状态可见、异常可查”,而不是替企业做信用判断。
B2B交易中,客户下单与付款往往不同步。账期管理要回答四个问题:哪些客户可以享受账期、账期多长、到期如何提醒、逾期如何处理。系统层面通常需要订单状态的全流程可见能力,例如待支付、待发货、待收货、已完成、支付异常、退换货与已退款等状态的查询与处理,配合余额、充值记录与余额明细等资金记录,让财务能按客户维度核对往来。
设计要点包括:
- 账期与客户绑定,而非与订单绑定。 先审批客户资质,再赋予账期,避免每单临时申请导致口径不一。
- 状态要分层。 未到期、临近到期、已逾期应有不同的流程动作,例如逾期后自动限制下单或转人工审批。
- 资金记录要可导出。 对账依赖明细数据,订单与余额明细的批量查看和导出能力直接影响财务效率。
注意事项:账期政策一旦线上化,就会被客户视为稳定承诺。调整账期前应评估对存量订单的影响,并在系统中保留调整记录。
四、授信管理:给赊销设一个明确上限
核心结论:授信是账期的“额度容器”,没有额度控制的账期等于无限赊销,风险会集中在少数大客户身上。
授信管理的关键在于额度计算口径。常见做法是:客户授信额度 = 已用额度 + 可用额度,已用额度随订单占用、随回款释放。系统需要能按客户查看额度使用情况,并在下单环节做占用与校验——超出额度时拦截或转审批。这与余额体系要严格区分:余额是客户预先存入的资金,授信是企业给予的信用,两者在账户、记录和报表上都应分开呈现,避免财务混淆。
建议配置以下边界条件:
- 额度审批留痕。 谁批的、批多少、有效期多久,应有记录可查。
- 超额处理有分支。 是直接拦截、转人工审批,还是允许临时超额并标记,需在开发前与业务、财务共同确认。
- 额度与等级联动。 高等级客户可对应更高授信上限,但联动规则应显式配置,而非隐含在代码里。
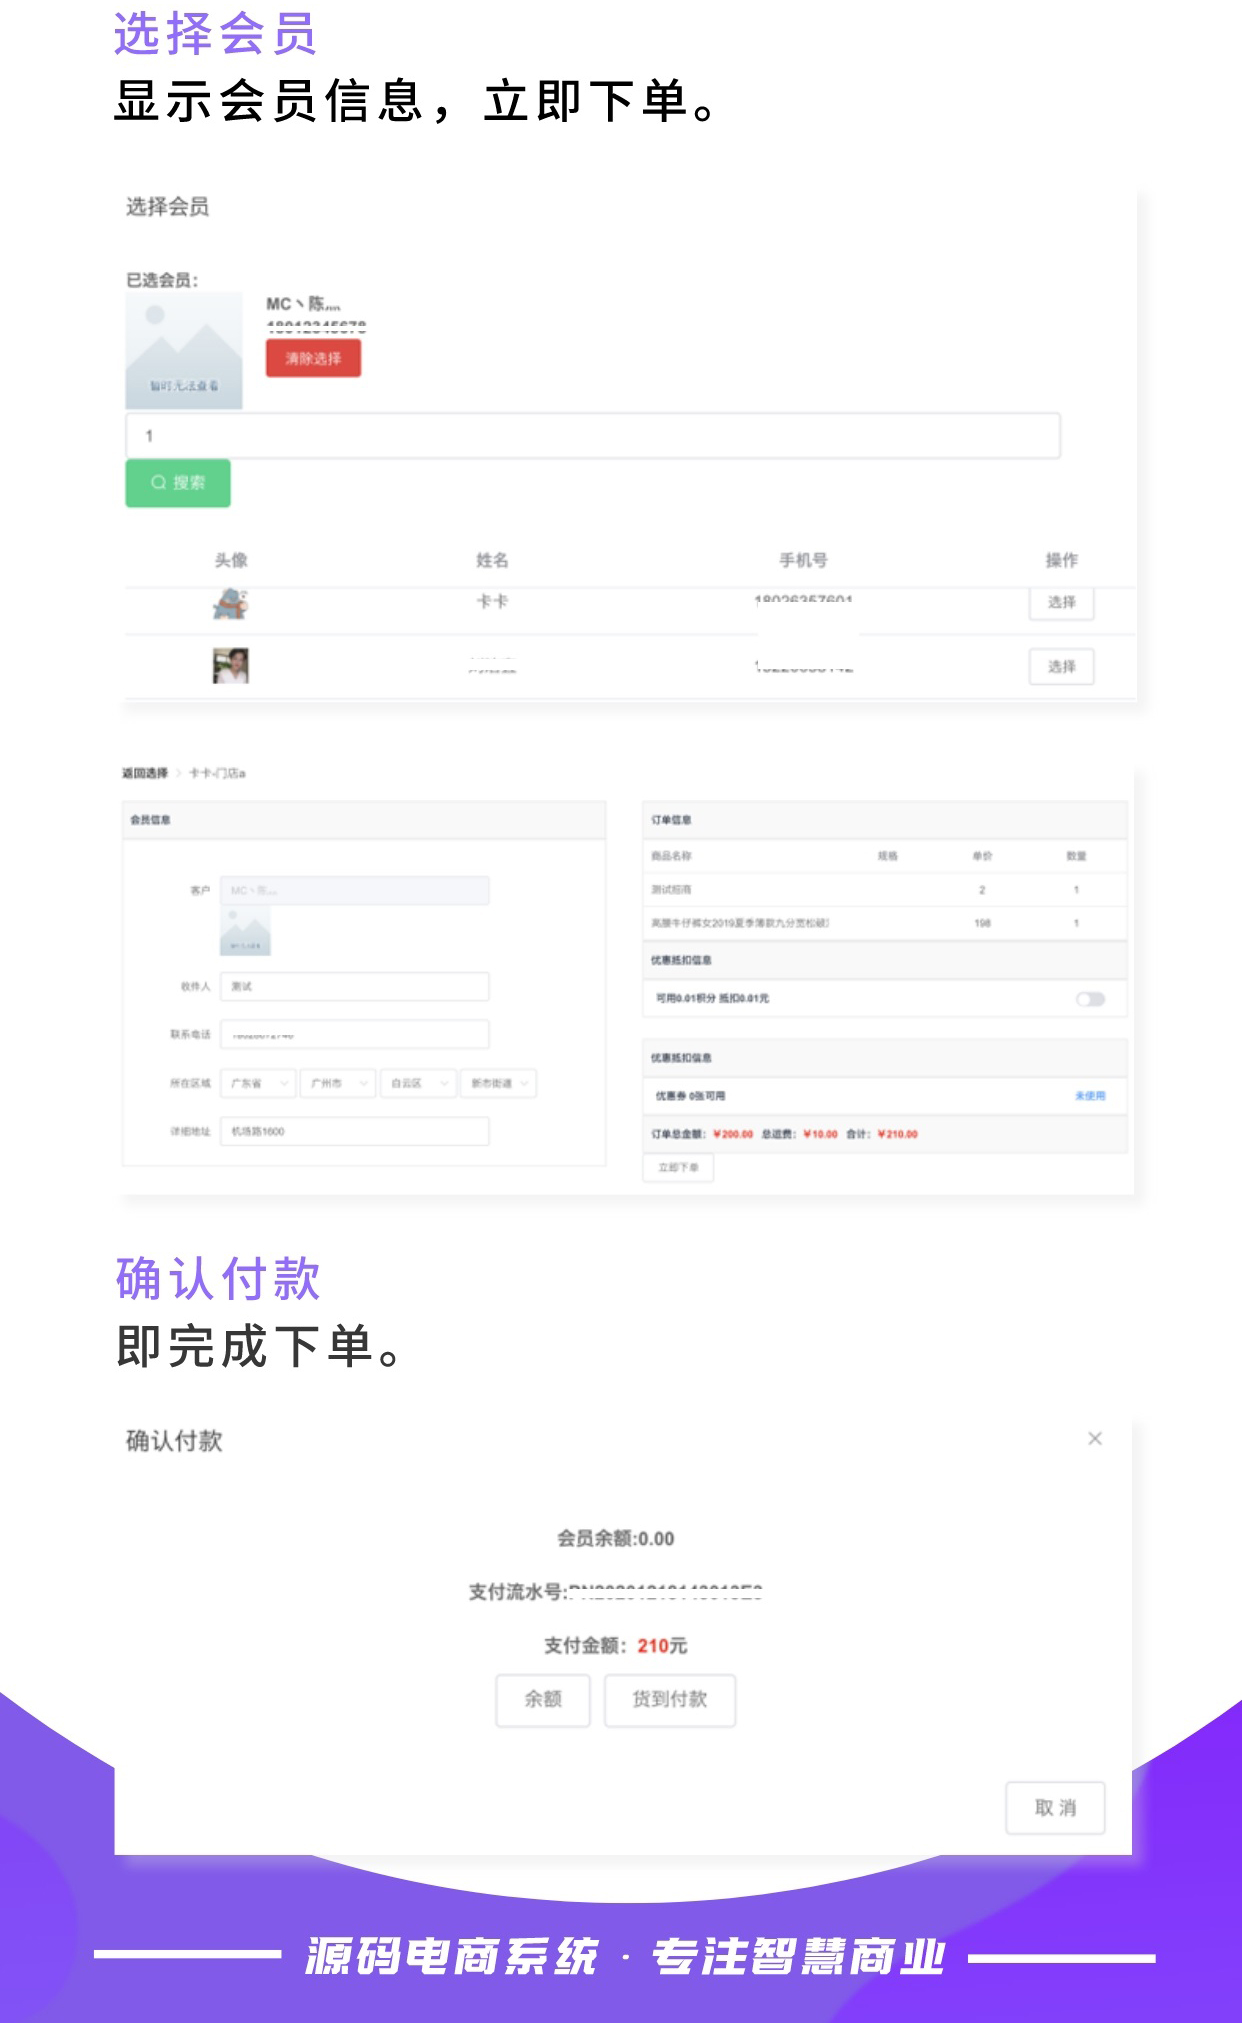
场景化建议:对新客户可采用“小额授信 + 短账期”的保守组合,随合作记录逐步上调;对长期稳定客户可适当放宽额度,但仍需设置单笔订单上限,防止单笔异常订单放大风险。
五、关键对比与落地检查清单
三个模块解决的是不同问题,混为一谈是设计中最常见的失误。下表帮助区分职责边界:
| 模块 | 解决的问题 | 配置对象 | 失效后的典型后果 |
|---|---|---|---|
| 阶梯定价 | 不同客户、不同量级卖什么价 | 会员等级、商品、活动 | 价格失控、对账争议 |
| 账期管理 | 什么时候付款、逾期怎么办 | 客户资质、订单状态 | 回款拖延、流程脱节 |
| 授信管理 | 最多能赊多少 | 客户额度、订单占用 | 坏账集中、风险敞口 |
开发或验收阶段,建议逐项核对:
- 不同等级客户的折扣是否按规则生效,指定会员单独折扣是否优先于通用规则。
- 授信占用与释放是否随订单和回款准确变动,超额是否按约定拦截。
- 订单各状态(待支付、待发货、支付异常、退换货、已退款)是否可查询、可处理、可导出。
- 余额、充值、提现与授信额度在报表中是否清晰分离。
- 不同员工是否有对应的查看与操作权限,避免越权改价或改额度。
在系统选型时,可以关注是否具备会员等级折扣、单独佣金与折扣设置、指定会员可见与购买、余额与提现管理、订单全状态处理等基础能力;E企盈、模王系统在这类订货与会员运营场景中提供了相应功能模块,具体配置可拨打 4006-838-530 或 18126113602 咨询确认,以免把演示效果误当成已交付能力。
六、FAQ
Q1. 阶梯定价和会员折扣是同一件事吗?
不完全相同。会员折扣通常按客户等级统一生效,属于“对人的定价”;阶梯定价更强调按采购量或商品维度分层,属于“对量和品的定价”。成熟做法是两者并存并明确优先级,例如以等级折扣为基线,商品单独折扣或活动优惠在特定条件下覆盖基线,并在订单上保留规则来源。
Q2. 授信额度和账户余额需要分开吗?
需要。余额是客户预付款形成的资金,属于客户资产;授信是企业给予的赊销上限,属于应收账款风险控制。两者在账户结构、使用顺序和财务报表上都应分开,否则容易出现“用余额抵扣了赊销额度”这类账务混乱。
Q3. 账期到期后系统一般怎么处理?
常见做法分三档:临近到期提醒相关业务与财务人员;逾期后限制该客户继续下单或转人工审批;长期逾期则冻结授信并进入催收流程。具体动作应在开发前与业务、财务共同确定,并保留调整记录,避免政策频繁变动影响客户预期。
Q4. 价格体系设计复杂一点是不是更好?
不一定。规则复杂度应与客户数量、管理能力和财务处理能力匹配。客户只有几十家时,过多等级和例外规则反而增加维护与对账成本。建议先用最小可行的规则集上线,运行一段时间后依据实际成交与回款数据再逐步细化。
七、结论
b2b订货系统开发中的价格体系设计,本质上是一次业务规则的显性化:阶梯定价回答“卖什么价”,账期回答“什么时候付”,授信回答“最多赊多少”。三者共用同一套客户与订单数据,才能保证业务员承诺、系统计算与财务对账三者一致。
可执行的下一步是:先梳理客户分层与现有价格惯例,形成不超过五级的等级方案;再明确账期适用对象与到期处理动作;最后设定授信额度口径与超额分支,并在验收清单上逐项验证。规则先跑通、再优化,比一次性设计一套复杂体系更稳妥。